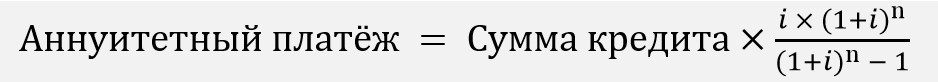
 Автор:
Если вы всерьез задумались брать кредит, то обязательно проконсультируйтесь с работником банка о способе погашения задолженности. На сегодняшний день существует только 2 вида платежей: аннуитетные и дифференцированные. Для тех кто не понимает принципиальную разницу того, какие бывают платежи по кредиту, мы разберем сейчас каждый из них подробно.
Содержание статьи
- 1 Что такое Аннуитетный платёж?
- 2 Что представляет собой дифференцированный платеж?
- 3 Как рассчитать аннуитетный платеж?
- 4 Сравним полученные данные
- 5 Плюсы и минусы каждого из видов платежей
Что такое Аннуитетный платёж?
Аннуитетными платежами называют взносы по кредиту, которые представлены в виде равных частей и вносятся плательщиком ежемесячно без изменения на всем промежутке времени погашения задолженности. При этом в обязательном порядке меняется структура платежа. То есть: изменяемыми являются части ежемесячного платежа. В самом начале погашения задолженности кредитующийся выплачивает большую часть процентов, и меньшую часть кредитного тела. Со временем эта тенденция меняется, и уже к концу кредита, остается в основном тело займа.
Важно! Большинство банком предлагают именно этот способ погашения задолженности, так как именно он гарантирует максимально получение прибыли, даже в случае досрочного погашения задолженности.
Удобство такого типа погашения задолженности для клиента состоит в следующем:
- клиент достоверно знает какая сумма должна быть внесена ежемесячно, ведь она остается неизменной на протяжении всего кредитования;
- подобный способ кредитования практически всегда предусматривает возможность досрочного погашения кредита.
Что представляет собой дифференцированный платеж?
Дифференцированные платежи принципиально отличаются от предыдущих тем, что выплаты в самом начале значительно выше чем в конце. Это зависит от того, что тело кредита погашается равномерно на протяжении всего срока кредитования, а вот проценты начисляются на остаток кредитной суммы.
Конечно, подобный способ оплаты долга может быть и лучше для некоторых заемщиков, ведь постепенно уменьшится сумма ежемесячного платежа. Однако досрочное погашение не так уж и практично, ведь погашать придется практически весь займ, так как большая часть процентов уже давно выплачены.
Обратите внимание! Если платить по кредиту больше чем это прописано в договоре, то и сумма процентов на следующий платеж будет насчитана значительно меньше.
Как рассчитать аннуитетный платеж?
Большинство кредитных организаций, стараясь максимально точно предоставить информацию о будущем кредите и стоимости его для клиента, предлагает на своих официальных сайтах сделать предварительный расчет будущего займа. Сделать это можно с помощью кредитного калькулятора, в который заложена сложная вычислительная формула.
Однако, для тех кто не боится математических расчетов, проделать предварительную процедуру подсчета кредитных обязательств можно и самостоятельно.
Так, для расчета аннуитетных платежей используют формулу:
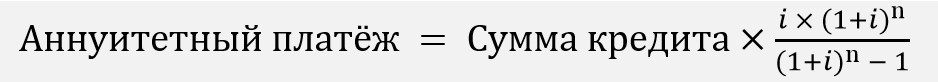
n – количество месяцев, в которые платится ипотека
i – процентная ставка по займу в месяц
Если у вас указана годовая ставка, нужно поделить её на 12 (I = 0.12/12 = 0.01)
Исходя из этой формулы можем рассчитать реальную сумму кредита по месяцам:
- Сумма кредита будет составлять — 2000 рублей;
- Срок кредитования — 12 месяцев;
- Ставка процента — 20% годовых.
| Месяц | Платеж | Проценты | Тело кредита | Остаток |
|---|---|---|---|---|
| 1 | 185.27 | 33.33 | 151.94 | 1848.06 |
| 2 | 185.27 | 30.8 | 154.47 | 1693.59 |
| 3 | 185.27 | 28.23 | 157.04 | 1536.55 |
| 4 | 185.27 | 25.61 | 159.66 | 1376.89 |
| 5 | 185.27 | 22.95 | 162.32 | 1214.57 |
| 6 | 185.27 | 20.24 | 165.03 | 1049.54 |
| 7 | 185.27 | 17.49 | 167.78 | 881.76 |
| 8 | 185.27 | 14.7 | 170.57 | 711.19 |
| 9 | 185.27 | 11.85 | 173.42 | 537.77 |
| 10 | 185.27 | 8.96 | 176.31 | 361.47 |
| 11 | 185.27 | 6.02 | 179.25 | 182.22 |
| 12 | 185.27 | 3.04 | 182.23 | 0 |
Исходя из полученных данных:
- Общая сумма платежа составит 2223,24;
- сумма процентов, уплаченная на протяжении кредитования составит 223,24.
Расчет дифференцированного платежа
Для того чтобы рассчитать Дифференцированный платеж нужно воспользоваться более простой формулой:
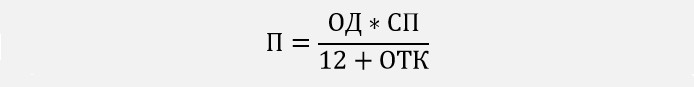
где, ОД — остаток долга;
СП — ставка процента;
ОТК — доля оплаты по телу кредита.
Для того чтобы иметь возможность наглядно увидеть отличия в процессе погашения задолженности по дифференцированным платежам произведем расчет по тем же показателям.
| Месяц | Платеж | Проценты | Тело кредита | Остаток |
|---|---|---|---|---|
| 1 | 200 | 33.33 | 166.67 | 1833.33 |
| 2 | 197.22 | 30.56 | 166.67 | 1666.67 |
| 3 | 194.44 | 27.78 | 166.67 | 1500 |
| 4 | 191.67 | 25 | 166.67 | 1333.33 |
| 5 | 188.89 | 22.22 | 166.67 | 1166.67 |
| 6 | 186.11 | 19.44 | 166.67 | 1000 |
| 7 | 183.33 | 16.67 | 166.67 | 833.33 |
| 8 | 180.56 | 13.89 | 166.67 | 666.67 |
| 9 | 177.78 | 11.11 | 166.67 | 500 |
| 10 | 175 | 8.33 | 166.67 | 333.33 |
| 11 | 172.22 | 5.56 | 166.67 | 166.67 |
| 12 | 169.44 | 2.78 | 166.67 | 0 |
При этом общая сумма выплаты по кредиту составит 2216,67, а сумма переплаты в виде процентов будет равна 216,67.
Сравним полученные данные
Путем несложных математических вычислений мы получили график будущих платежей по обоим типам погашения кредитной задолженности. То же мы получаем в итоге: какой кредит выгоднее?
А итог весьма прост, как бы ни казались одинаковыми предложения банка по типу оплаты своих кредитных обязательств, а дифференцированные платежи будут значительно выгоднее аннуитетных, особенно в долгосрочной перспективе и особенно заметны на крупных займах.
Так, взяв за основу кредит в размере 2 тысяч, и оформив его на 12 месяцев по 20% годовых, мы переплатим банку:
- по аннуитетным платежам — 223,42 рубля;
- по дифференцированным — 216,67 рублей.
Разница, конечно, не принципиальная, но весьма очевидная. Выгода от оформления дифференцированных платежей составит 6,75. Следовательно, если выплачивать свою задолженность большими платежами чем это прописано в соглашении, то сумма переплаты процентов будет еще меньше.
Плюсы и минусы каждого из видов платежей
Как мы уже определились, каждый из видов погашения задолженности имеет свои достоинства и недостатки. Например, аннуитетные платежи будут более выгодные людям, которые не хотят путаться с постоянными изменениями платежных сумм и не могут позволить себе слишком большую сумму первоначальных платежей. Но при всем этом есть явный минус — значительная переплата по кредиту за простоту и удобство.
А вот дифференцированные платежи, соответственно получат другие преимущества:
- выплаты стабильно снижаются, высвобождая семейный бюджет для других покупок;
- внося суммы превышающие установленные банком, вы быстрее погасите задолженность и сэкономите на процентах;
- общая переплата процентов будет также значительно меньшей.
Но при всех этих явных плюсах можно определить и минусы:
- сумма первых платежей будет больше чем при аннуитетных, особенно это будет заметно на крупных займах (для некоторых заемщиков она может стать неподъемной);
- оформить кредит с таким типом выплат весьма сложно, банки не хотят терять свою выгоду.
Следовательно, какой выбрать тип отплаты по кредиту, аннуитетный или дифференцированный решать только вам. Все зависит от ваших возможностей и сроков, на которые планируется оформлять займ.
Для получения займа на карту обычно требуется выполнение следующих шагов:
-
Исследование и выбор кредитной организации: Существует множество банков, кредитных учреждений и онлайн-платформ, которые предлагают займы на карту. Исследуйте различные варианты и выберите тот, который соответствует вашим потребностям и предлагает наиболее выгодные условия.
-
Оценка кредитоспособности: Кредиторы обычно проводят проверку вашей кредитной истории и финансового положения для оценки вашей способности вернуть займ. Убедитесь, что ваша кредитная история в порядке и вы соответствуете требованиям кредитора.
-
Оформление заявки: После выбора кредитора вам нужно будет заполнить заявку на займ. В заявке обычно требуется указать личную информацию, такую как имя, контактные данные, данные паспорта и информацию о доходах.
-
Рассмотрение заявки: Кредитор будет рассматривать вашу заявку и принимать решение о ее одобрении или отклонении. В это время могут потребоваться дополнительные документы или информация для подтверждения ваших данных.
-
Получение займа: Если ваша заявка одобрена, кредитор предоставит вам займ на указанную вами карту. Обычно это происходит в течение нескольких рабочих дней.