 Автор:
«Храните деньги в сберегательной кассе!», — наставляет граждан фраза из советского киношедевра. Действительно, наиболее разумным способом сохранить и приумножить накопленное, является открытие депозита в банке. Разумеется, вкладчик хочет, если не гарантии того, что его средства будут возвращены в полном объеме с лихвой, то хотя бы иметь надежду на это, подкрепленную значимыми фактами. По каким критериям оценить надежность финучреждения, на что обратить внимание при размещении депозита, с какими банками лучше вообще не иметь дел, — ответы на эти и другие вопросы читайте в статье.
Читайте свежую версию этого материала от 08.07.2021: Как выбрать надежный банк?
Содержание статьи
- 1 Читайте новости, слушайте сплетни
- 2 Репутация банка – честь, сбереженная смолоду
- 3 Кто хозяева, или состав учредителей банка
- 4 Позиции в кредитных рейтингах
- 5 Депозитный массив банка
- 6 Материальное положение
- 7 Участие в Системе страхования вкладов
- 8 Отзывы потребителей
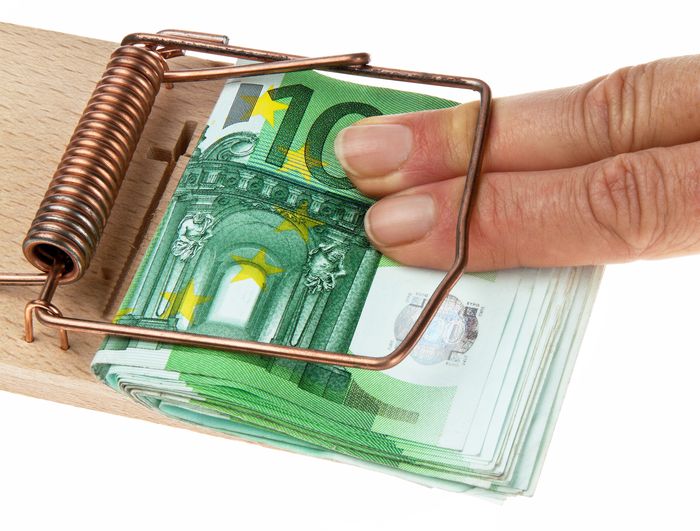
- 9 Бесплатный сыр – только в мышеловке
Читайте новости, слушайте сплетни
Первое, что должно заинтересовать вкладчика – информация на официальных сайтах органов государственной власти, а именно – Центрального Банка РФ, Генеральной прокуратуры, Следственного комитета, Федеральной налоговой службы РФ.
В разделе «Новости» читателю будут доступны сведения обо всех «громких» делах или уголовных скандалах. Конечно, многое придется отсеять, мониторить новостную ленту нужно за последние 2 года, но так можно выявить интересные сведения, касающиеся финучреждений России.

Что должно заинтересовать посетителя сайта:
- сообщения об изъятии документов и компьютерных носителей у администрации банков, их ТОП-менеджеров и сотрудников банка правоохранительными органами;
- информация о разоблачении коррупционных схем с упоминанием названий конкретных финучреждений;
- новости о внеплановых проверках Центробанком РФ;
- сообщения о подозрении в уклонении от уплаты налогов.
Кроме того, не нужно стесняться черпать информацию из личных источников – нужные сведения можно получить от знакомых и родственников, работающих в банковской сфере. Практически любой клерк владеет данными о внутренней политике работодателя и целях, на достижение которых она направлена.
Например, если стало известно, что в последние полгода банк значительно увеличил размер процентной ставки по депозитам (особенно, в иностранной валюте), но в то же время имеет массу должников с непогашенными кредитами, то понятно, что администрация пытается оздоровить финансовое положение банка за счет привлечения средств вкладчиков. Это – реальный риск попрощаться с вложенными деньгами.
Обращайте внимание на слухи внутри финучреждения – дыма без огня не бывает.
Репутация банка – честь, сбереженная смолоду
Мнение общества об учреждении формируется на основании практики пользования его услугами. Подобная информация и анализируется годами, а вот ложка дегтя способна испортить и бочку меда. Поэтому прислушаться к оценке народных экспертов стоит, ведь так можно сделать выводы о:
- репутации акционеров учреждения;
- уровне обслуживания клиентов;
- активности учреждения в социуме;
- наличии VIP-клиентов.
Надежный банк очень беспокоится о своей репутацией, поэтому его администрация старается не выносить сор из избы, даже в случае конфликтных ситуаций, — все недоразумения улаживаются компромиссным путем, а это значит, что клиентами дорожат и им идут навстречу.
Кто хозяева, или состав учредителей банка
Скорее всего, у вкладчика на примете есть список из 3-5 банков, которым он готов доверить накопленное. Необходимо пройтись по официальным сайтам этих компаний и узнать, кто является их акционером. Сведения обязательно должны быть отражены на ресурсе.
Хорошо, если в состав учредителей входят:
- иностранные организации, инвестиционные фонды;
- крупные и стабильные отечественные корпорации;
- государственные компании.
С банком лучше не связываться, если:
- список его акционеров закрыт для ознакомления или завуалирован;
- его дольщики стали участниками «громких» уголовных дел и финансовых скандалов.
Позиции в кредитных рейтингах
Кредитные агентства высказывают субъективное мнение о надежности банка, поскольку учреждения платят деньги за оценку своей деятельности. Тем более, не стоит доверять малоизвестным экспертам.
Среди российских критиков наиболее уважаемы:
- «Эксперт РА»;
- НРА;
- RusRating,
из иностранных:
- Standart&Poors;
- Moody’s.
Чем выше позиция банка в рейтинге, тем ниже вероятность его «прогорания». Хорошо, если выбранный банк находится в ТОП-10 списка.
К сожалению, на мнения рейтинговых экспертов нельзя полностью положиться, ведь они не владеют внутрибанковской ситуацией в полном объеме.
Депозитный массив банка
Объемный портфель вложенных вкладчиками средств говорит о том, что граждане доверяют финучреждению.
Узнать позиции банков по этому показателю можно как на официальном сайте Центробанка, так и на сторонних ресурсах.
Материальное положение
Реальные показатели банка обычному потребителю довольно сложно, для этого нужно быть профессиональным финансовым экспертом. А вот проследить самочувствие компании в кризисный период (взять хотя бы 2008 год) – можно. Если в это время учреждение массово не возвращало вклады их владельцам или хотя бы значительно задерживало их выплату, вплоть до судебных разбирательств – с банком не стоит сотрудничать. Никто не может гарантировать того, что очередной экономический спад не придется на период размещения депозита, а вот ситуация, когда средства не вернутся вкладчикам, вполне прогнозируема.
Участие в Системе страхования вкладов
Депозиты, защищенные со стороны государства (хотя бы в пределах конкретной суммы), более предпочтительны для вкладчика. Это не дает 100%-ной гарантии, что в случае банкротства учреждения, клиент без проблем получит средства, но реальные шансы на это есть.
Получить информацию об участии учреждения в государственной программе можно на официальном сайте Центробанка.
Если вклад значительно превышает застрахованную сумму, стоит «разбить» его на части и разместить в разных банках или же оформить аналогичные договора на членов семьи.
Отзывы потребителей
Народному рейтингу можно доверять лишь отчасти. Хорошие отклики часто публикуются на заказ, нелицеприятные – обиженными должниками, у которых банк отнял имущество на вполне законных основаниях. Тем не менее, отзывы могут быть ориентиром в целом – если об учреждении массово пишут в негативном ключе, стоит обратить это внимание.
Интересно и то, как банк работает с должниками – если компания использует «запрещенные» приемы (например, вменяет себе полномочия государственных органов, несанкционированно проникая в жилье неплательщиков, распространяя о них сведения, составляющие коммерческую тайну), пакетно распродает проблемные кредиты коллекторским фирмам с плохой репутацией или откровенно криминальным структурам, значит, с законом ее акционеры не считаются.
Бесплатный сыр – только в мышеловке
Никогда не стоит гнаться за высокими процентными ставками. Соблазн понятен – каждый хочет вложить средства с максимальной выгодой, вот только скупой платит дважды – высокими процентами банк заманивает средства вкладчиков, чтобы «залатать» собственные финансовые бреши. Если материальное положение учреждения шатко, с депозитом можно будет попрощаться.
Наиболее предпочтительная процентная ставка по итогам 2016 года – до 25% годовых в рублях, и до 9-10% — в иностранной валюте.
Вложения на длительный срок также рискованны, ведь за несколько лет всякое может случиться с экономикой государства и мира, а ведь кризис становится настоящим испытанием для всех финучреждений, независимо от долголетия и надежности. Лучше воспользоваться годовым депозитом.
И последнее, — если у банка очень много невозвратных кредитов – это плохой показатель, который свидетельствует о его постепенном разорении. Объем невозвратных займов в норме может составить до 7-8%.
Доверяя личные финансы банку, не нужно жалеть времени на изучение всех показателей его надежности и после заключения договора о размещении вклада. Репутация, состав акционеров, отношение к клиентам могут измениться в течение срока размещения средств. Если тучи над компанией сгущаются – лучше расторгнуть соглашение, даже потеряв обещанные проценты. Вполне возможно, что по истечении сроков возвращать деньги их собственникам, банку будет не из чего.
Читайте свежую версию этого материала от 08.07.2021: Как выбрать надежный банк?
Для получения займа на карту обычно требуется выполнение следующих шагов:
-
Исследование и выбор кредитной организации: Существует множество банков, кредитных учреждений и онлайн-платформ, которые предлагают займы на карту. Исследуйте различные варианты и выберите тот, который соответствует вашим потребностям и предлагает наиболее выгодные условия.
-
Оценка кредитоспособности: Кредиторы обычно проводят проверку вашей кредитной истории и финансового положения для оценки вашей способности вернуть займ. Убедитесь, что ваша кредитная история в порядке и вы соответствуете требованиям кредитора.
-
Оформление заявки: После выбора кредитора вам нужно будет заполнить заявку на займ. В заявке обычно требуется указать личную информацию, такую как имя, контактные данные, данные паспорта и информацию о доходах.
-
Рассмотрение заявки: Кредитор будет рассматривать вашу заявку и принимать решение о ее одобрении или отклонении. В это время могут потребоваться дополнительные документы или информация для подтверждения ваших данных.
-
Получение займа: Если ваша заявка одобрена, кредитор предоставит вам займ на указанную вами карту. Обычно это происходит в течение нескольких рабочих дней.